Dein Plan zeigt jetzt Zahlen, denen du glauben kannst
 Dennis Vymer
Letztes Wochenende fing die neue Plan-Grafik in Meine Finanzfreiheit an, in neunstelligen Zahlen zu reden. Gegen Lebensende irgendwo um die 300 Millionen.
So eine Zahl glaubt niemand. Ich auch nicht. Also habe ich einen guten Teil der Woche damit verbracht herauszufinden, warum. Die Antwort war peinlich, und die Korrektur hat jeden Plan in der App verändert. Wahrscheinlich auch deinen.
Dein Plan, mit ehrlicher Mathematik
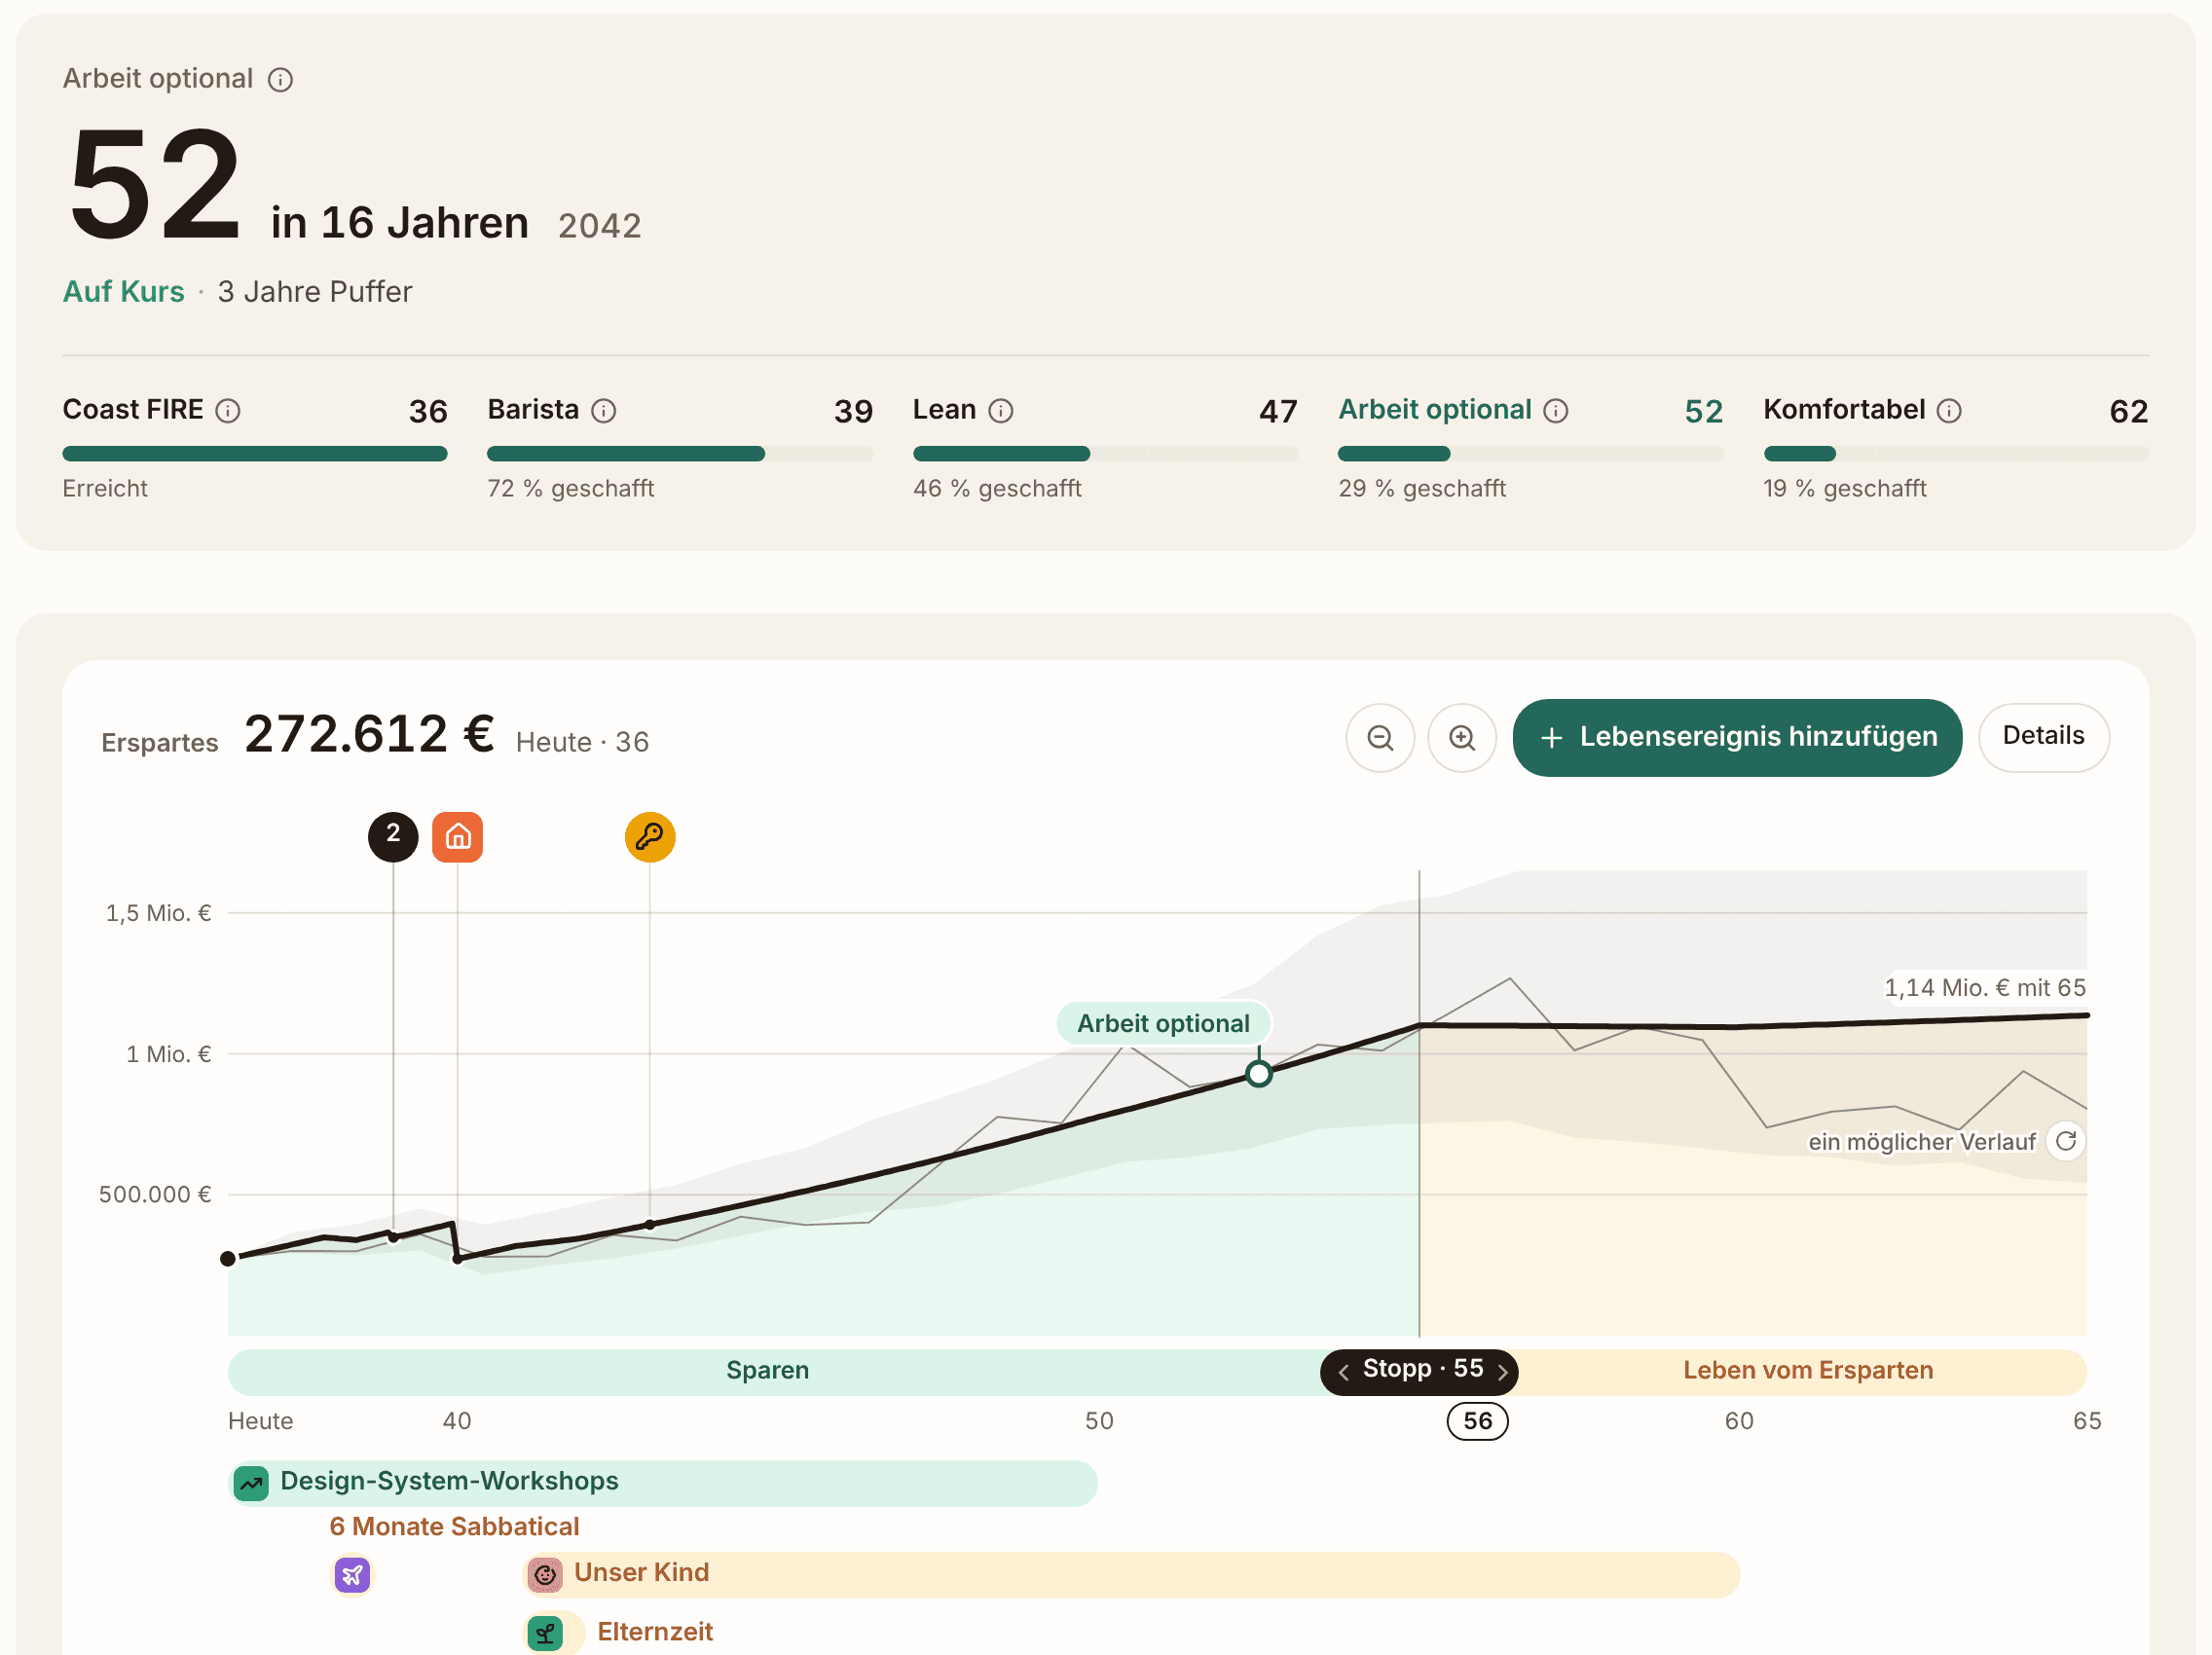
Finanzielle Zukunft war früher ein Haufen Kacheln. Jetzt öffnet die Seite direkt mit der Antwort, wegen der die meisten dort hingehen: ab welchem Alter Arbeit optional wird, wie viele Jahre das noch sind und ob du auf Kurs bist. Wenn nicht, steht da nicht nur ein Urteil. Du bekommst zwei Dinge zum Ausprobieren, etwa etwas später aufhören oder im Monat etwas mehr zurücklegen.
Darunter liegen fünf Etappen: Coast FIRE, Barista, Lean, Arbeit optional und Komfortabel, jeweils mit Alter und einem Balken, wie weit du schon bist. Die Begriffe sagen dir nichts? So berechnest du deine FIRE-Zahl.
Dann eine einzige Grafik, von heute bis zum Ende deines Plans, mit deinen Lebensereignissen darin. Ein Kind, Elternzeit, ein Sabbatical, eine Wohnung. Jedes Ereignis sagt dir, was es mit dir macht: wie viele Monate später du aufhören kannst oder wie viel weniger mit 90 übrig bleibt, wenn sich das Datum nicht verschiebt. Und nichts, was du ausprobierst, wird gespeichert, bevor du es bestätigst. Spiel ruhig „was wäre, wenn ich mit 46 aufhöre?“ durch. Dein echter Plan bleibt, wie er ist.
Jetzt der peinliche Teil. Die App rechnet mit einer Rendite, standardmäßig 11 %, und diese Zahl steht für ein durchschnittliches Jahr. Die alte Rechnung hat aber jedes einzelne Jahr 11 % draufgelegt, als gäbe es an der Börse nie ein schlechtes Jahr. Nach Inflation sind das über 8 % pro Jahr, fünfzig Jahre lang. Zum Vergleich: US-Aktien haben seit 1900 nach Inflation rund 6,6 % im Jahr gebracht, Aktien weltweit etwa 5,2 %.
Schwankungen kosten etwas, auch wenn der Durchschnitt gleich bleibt. Verlierst du 20 % und gewinnst danach 20 %, bist du nicht wieder am Start. Das rechnet der Plan jetzt mit ein. Und sobald du aufhörst zu arbeiten, wächst dein Geld in einem ruhigeren Tempo, wie bei einer Mischung aus Aktien und Anleihen. Mit 70 lebt kaum jemand von einem reinen Aktiendepot.
Ein Fehler hat mich besonders geärgert: Die alte Simulation hat jedes deiner Konten wie eine eigene Wette behandelt. Hast du dasselbe Geld auf mehr Konten verteilt, stieg deine Erfolgschance. Im echten Leben klappt das nicht. Jetzt auch in der App nicht mehr.
Wenn du deinen Plan öffnest, rückt „Arbeit optional“ vielleicht ein bis drei Jahre nach hinten, und die Beträge im Alter fallen kleiner aus. Die App ist dadurch nicht schlechter geworden. Sie hat nur aufgehört, dir etwas vorzumachen.
Im Demo wartet ein kompletter Beispielhaushalt. Zieh den Regler fürs Aufhören und schau zu, wie das Datum wandert.
X-Ray: was in deinen Fonds wirklich steckt
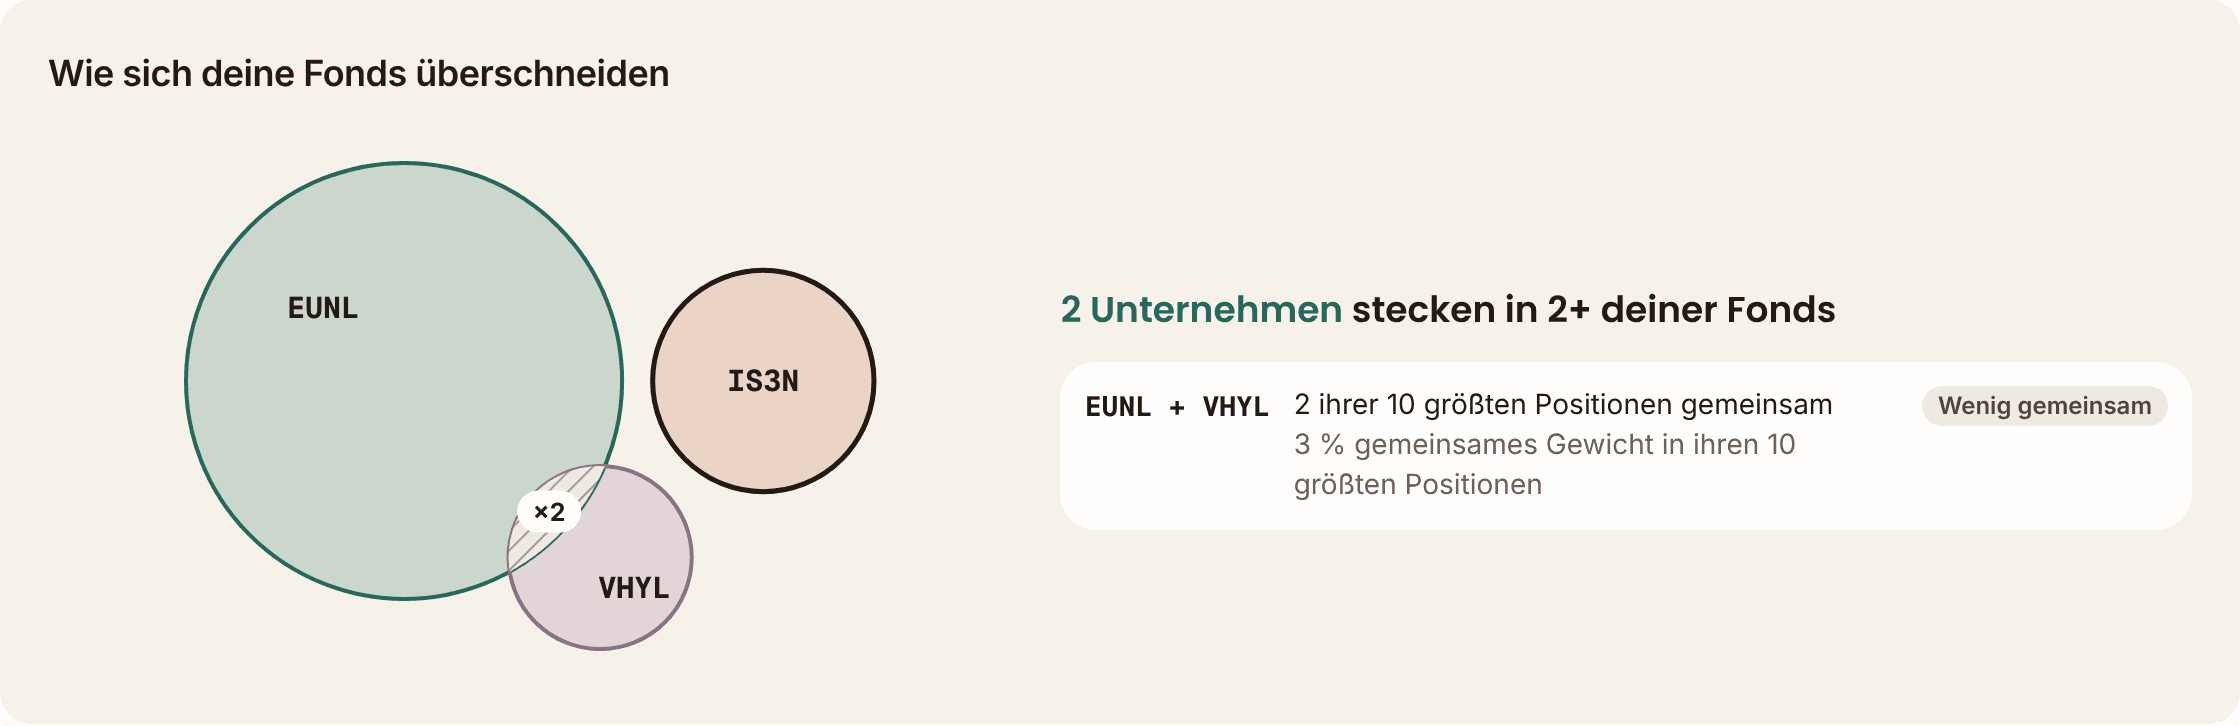
Im Portfolio gibt es einen neuen Reiter namens X-Ray, entstanden aus der E-Mail eines Lesers. Zuerst siehst du, wie sich deine Fonds überschneiden: deine größten Fonds als Kreise und jedes Paar, das dieselben Unternehmen hält. Du hast einen MSCI World und dazu einen Dividendenfonds? Dann siehst du, wie viel vom zweiten du über den ersten längst besitzt.
Darunter sucht die App nach einem günstigeren Fonds auf denselben Index und zeigt dir, was der Kostenunterschied über 30 Jahre ausmacht. Gefällt dir das, öffnet sich dein Rebalancing-Plan mit diesem Fonds für neue Käufe. Verkauft wird nichts. Interessiert dich nicht? Mit einem Klick blendest du den Vorschlag aus, und er gibt Ruhe.
Bei US-Fonds sieht X-Ray jetzt die komplette Liste der Positionen, nicht nur die ersten zehn. VTI ist von 10 Zeilen auf über 3.500 gewachsen. Ein Fonds, der alles besitzt, besitzt eben wirklich alles.
Zahlen, die falsch waren, stimmen jetzt
Ein Leser hat in der App bei VWCE 24 % Technologie gesehen, während Vanguard auf der eigenen Seite 36 % angibt. Er hatte recht. Also habe ich jede Zahl geprüft, die die App für die 1.459 beliebtesten Aktien und ETFs anzeigt. Bei 203 war mindestens eine falsch. Jetzt bei einer.
Dazu ein paar kleinere Korrekturen aus euren E-Mails, gleiche Woche:
- Ein Depotauszug-Import macht aus einem richtig gelesenen Kürzel kein anderes Unternehmen mehr.
- Das Bargeld, das auf deinem Broker-Auszug steht, wird jetzt mit importiert.
- Ein Fonds ohne laufende Kosten zeigt 0 % an, nicht 0,91 %.
- Wenn du deine eigene Kreditkarte begleichst, zählt das im Budget nicht mehr als Ausgabe.
Woran ich als Nächstes arbeite
Konten als das markieren, was sie sind: steuerlich geförderte Konten wie ein ISA in Großbritannien, ein Roth oder 401(k) in den USA oder ein DIP in Tschechien. Der Plan behandelt dann jedes so, wie es die Steuerregeln tun. Und mehr Steuerblick fürs Depot: die Zahlen dieses Jahres und Verluste, die du noch verrechnen kannst.
Was ich gelernt habe
Viele der falschen Zahlen stammten aus Tabellen, die ich von Hand getippt hatte. Ich hatte sie zur Sicherheit eingebaut, weil ich mir selbst mehr vertraut habe als den Datenquellen. Von 108 handgetippten Werten waren 40 falsch. Die Live-Daten waren in Ordnung. Das Loch war mein Sicherheitsnetz.
Schau diese Woche in deinen Plan. Falls sich das Datum verschoben hat, schreib mir, wie sich das angefühlt hat.
Kostenlose Finanztools
Bleib auf dem Laufenden
Werde benachrichtigt, wenn wir neue Artikel veröffentlichen.
Ähnliche Beiträge
Du kannst jetzt dein Geld fragen
Frag dein Geld und bekomm eine schlichte Antwort, deren Zahlen die App rechnet, nie die KI. Dazu eine Abo-Seite, die fragt, ob sie ihr Geld noch wert sind, und Ziele, die sich füllen, während du zurücklegst.
Dein Kontoauszug importiert sich jetzt, während du etwas anderes machst
Ich habe den Import von Kontoauszügen komplett neu gebaut: Datei reinziehen und weitermachen, eine Antwort pro Händler statt pro Zeile, und die App merkt sich deine Antworten. Außerdem kann dein Partner jetzt einen eigenen Login bekommen.
Dein Rebalancing-Plan rät dir nicht mehr, kleine Positionen zu verkaufen
Der Rebalancing-Plan einer Leserin wollte eine Position verkaufen, die sie behalten wollte. Alle Verbesserungen dieser Woche begannen mit solchen Mails: Zielwerte mit Nachkommastellen, nicht gezählte Käufe, die du endlich siehst, eine Wohnung, die dir keine erfundene Miete mehr zahlt, und Überschneidungen auf der Heatmap.