Sag der App deine Zielaufteilung. Sie sagt dir, was du diesen Monat kaufst.
 Dennis Vymer
Letzte Woche habe ich geschrieben, als Nächstes käme die Dividendensteuer und danach ein Rebalancing-Helfer. Ich habe es andersherum gemacht, und ich tue nicht so, als wäre das ein Plan gewesen. Das Rebalancing ist die Sache, für die ich sonntagabends immer wieder eine Tabelle aufgemacht habe, und irgendwann hörst du auf, mit dir selbst über die Reihenfolge zu streiten.
Fast wäre es mit einer Zahl rausgegangen, die ich schwer erklärt hätte. Wenn die App nach einem Wechselkurs fragt und die Abfrage scheitert, bekommt sie eine 1 zurück. Dieselbe 1 bekommt sie in der halben Sekunde, bevor die echte Antwort da ist. Wer also in tschechischen Kronen rechnet und auf ein in Dollar bewertetes Depot schaut, hätte den Auftrag bekommen, ungefähr das Dreiundzwanzigfache zu kaufen, selbstbewusst und fett gesetzt. Eine 1 auf einem Paar, das nicht identisch ist, heißt jetzt "weiß ich noch nicht", und solange der Kurs unbekannt bleibt, steht jeder Betrag in der Währung der Analyse und die Ansicht schreibt hin, welche das ist.
Die Aufteilung kommt von dir, das Rechnen von ihr
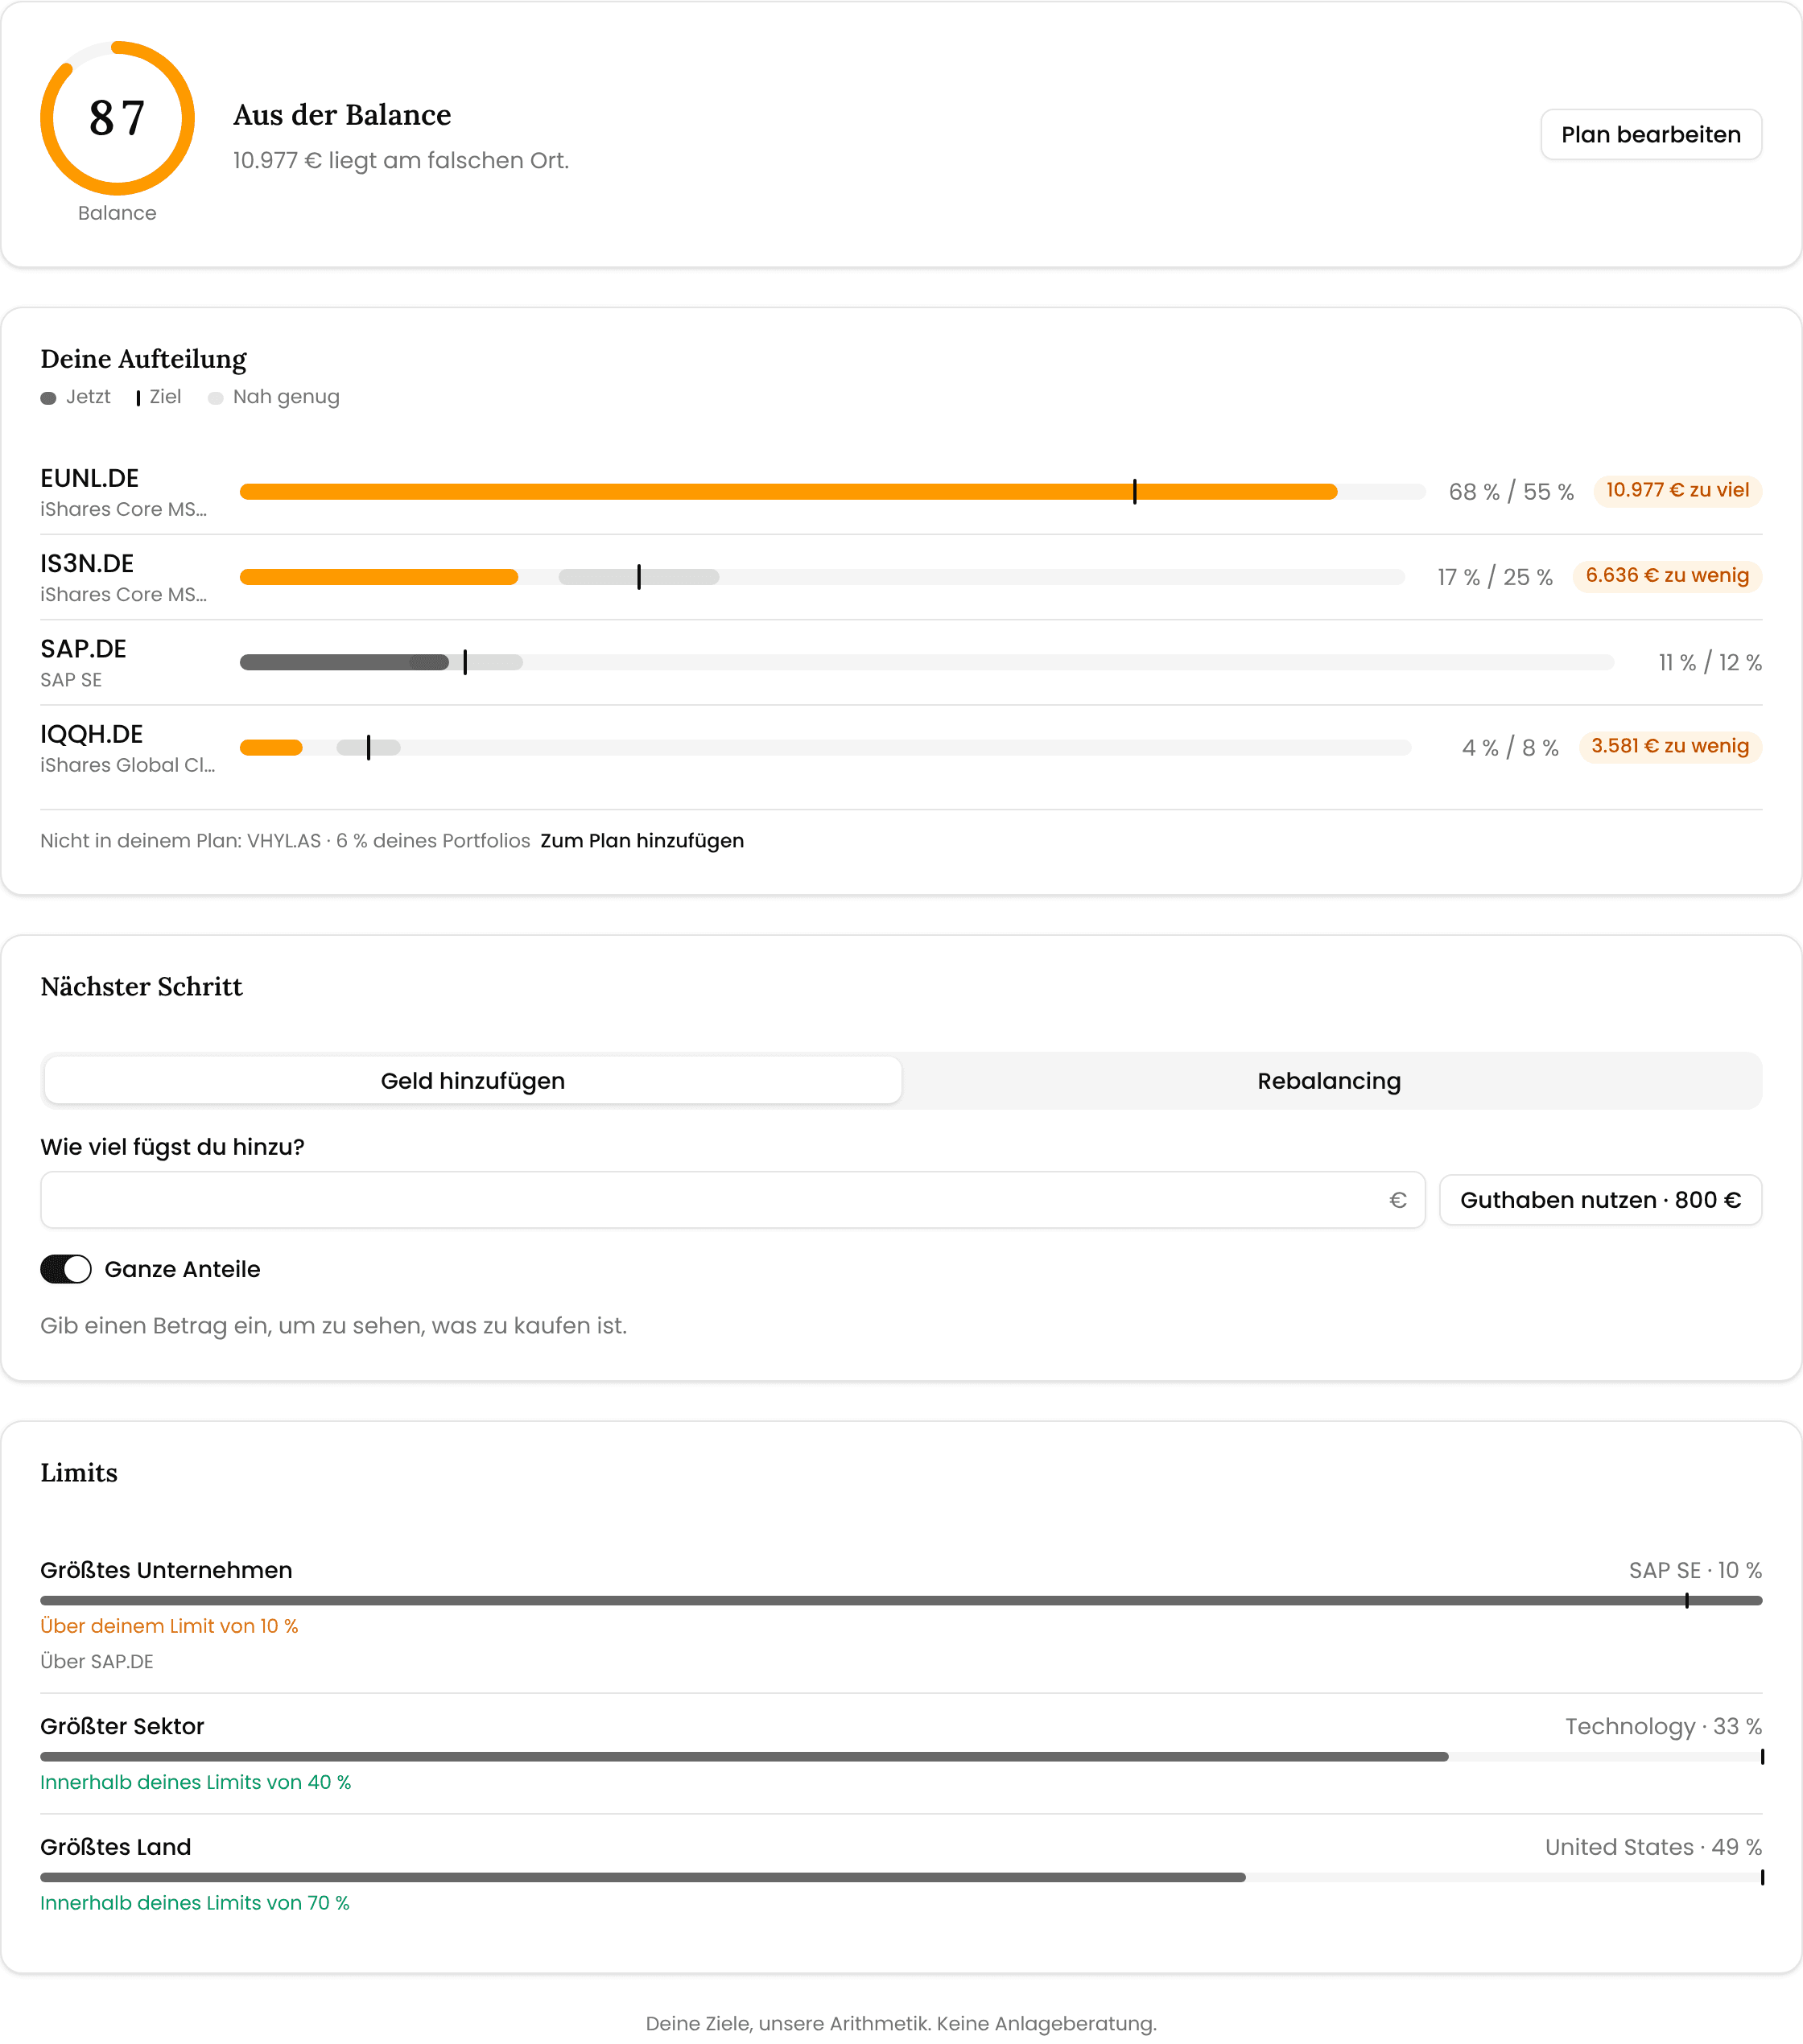
Auf der Depotseite gibt es einen vierten Reiter, direkt neben Übersicht und Gewinn & Steuern. Balance beantwortet drei Fragen: Wo stehe ich gegenüber meinem Plan, was kaufe ich als Nächstes, und was würde ein vollständiges Rebalancing kosten.
Den Plan stellst du einmal ein. Nimm einen Startpunkt (behalte meine jetzige Aufteilung, Gleichgewichtung, Kern und Satelliten) oder zieh jede Position auf den Prozentsatz, den du willst. Danach besteht die Seite aus einem Score, einem Balken pro Position mit einer Marke da, wo das Ziel sitzt, und einem Kasten "Nächster Schritt". Du tippst ein, was du diesen Monat dazugibst, und sie sagt dir, was du kaufst, in ganzen Anteilen, weil dir kein Broker 2,7 Stück von irgendetwas verkauft. "Kauf 3 × VWCE" mit dem ungefähren Betrag daneben ist die Antwort, die ich um elf Uhr abends von der Tabelle wollte.
Ohne Anmeldung ausprobieren kannst du das in der Live-Demo — im Reiter Balance liegt schon ein Plan.
Zwei Regeln, die ich auch am Stammtisch verteidigen würde. Eine Position, die nicht in deinem Plan steht, wird nie gekauft und nie verkauft; sie steht daneben und bleibt unangetastet, denn etwas zu verkaufen, worum niemand gebeten hat, ist der schnellste Weg zu einer Steuer, mit der du nicht gerechnet hast. Und "Rebalancing" misst, was zu groß ist, am Depotwert nach deiner Einzahlung, nicht davor. Am heutigen Wert gemessen riet dir eine Einzahlung von 1.000 auf eine 600/400-Aufteilung, 100 des größeren Fonds zu verkaufen und 500 davon sofort zurückzukaufen: zwei Orderzeilen für einen Ticker, und ein steuerpflichtiger Verkauf für nichts.
Darunter sitzt die Karte Limits: dein größtes Unternehmen, dein größter Sektor, dein größtes Land, gemessen durch deine Fonds hindurch statt nach dem Etikett vorne drauf. In der Demo kommt SAP so auf 10 % des Depots.
Das Auto, die Firmenanteile, das Ding ohne eigenen Reiter
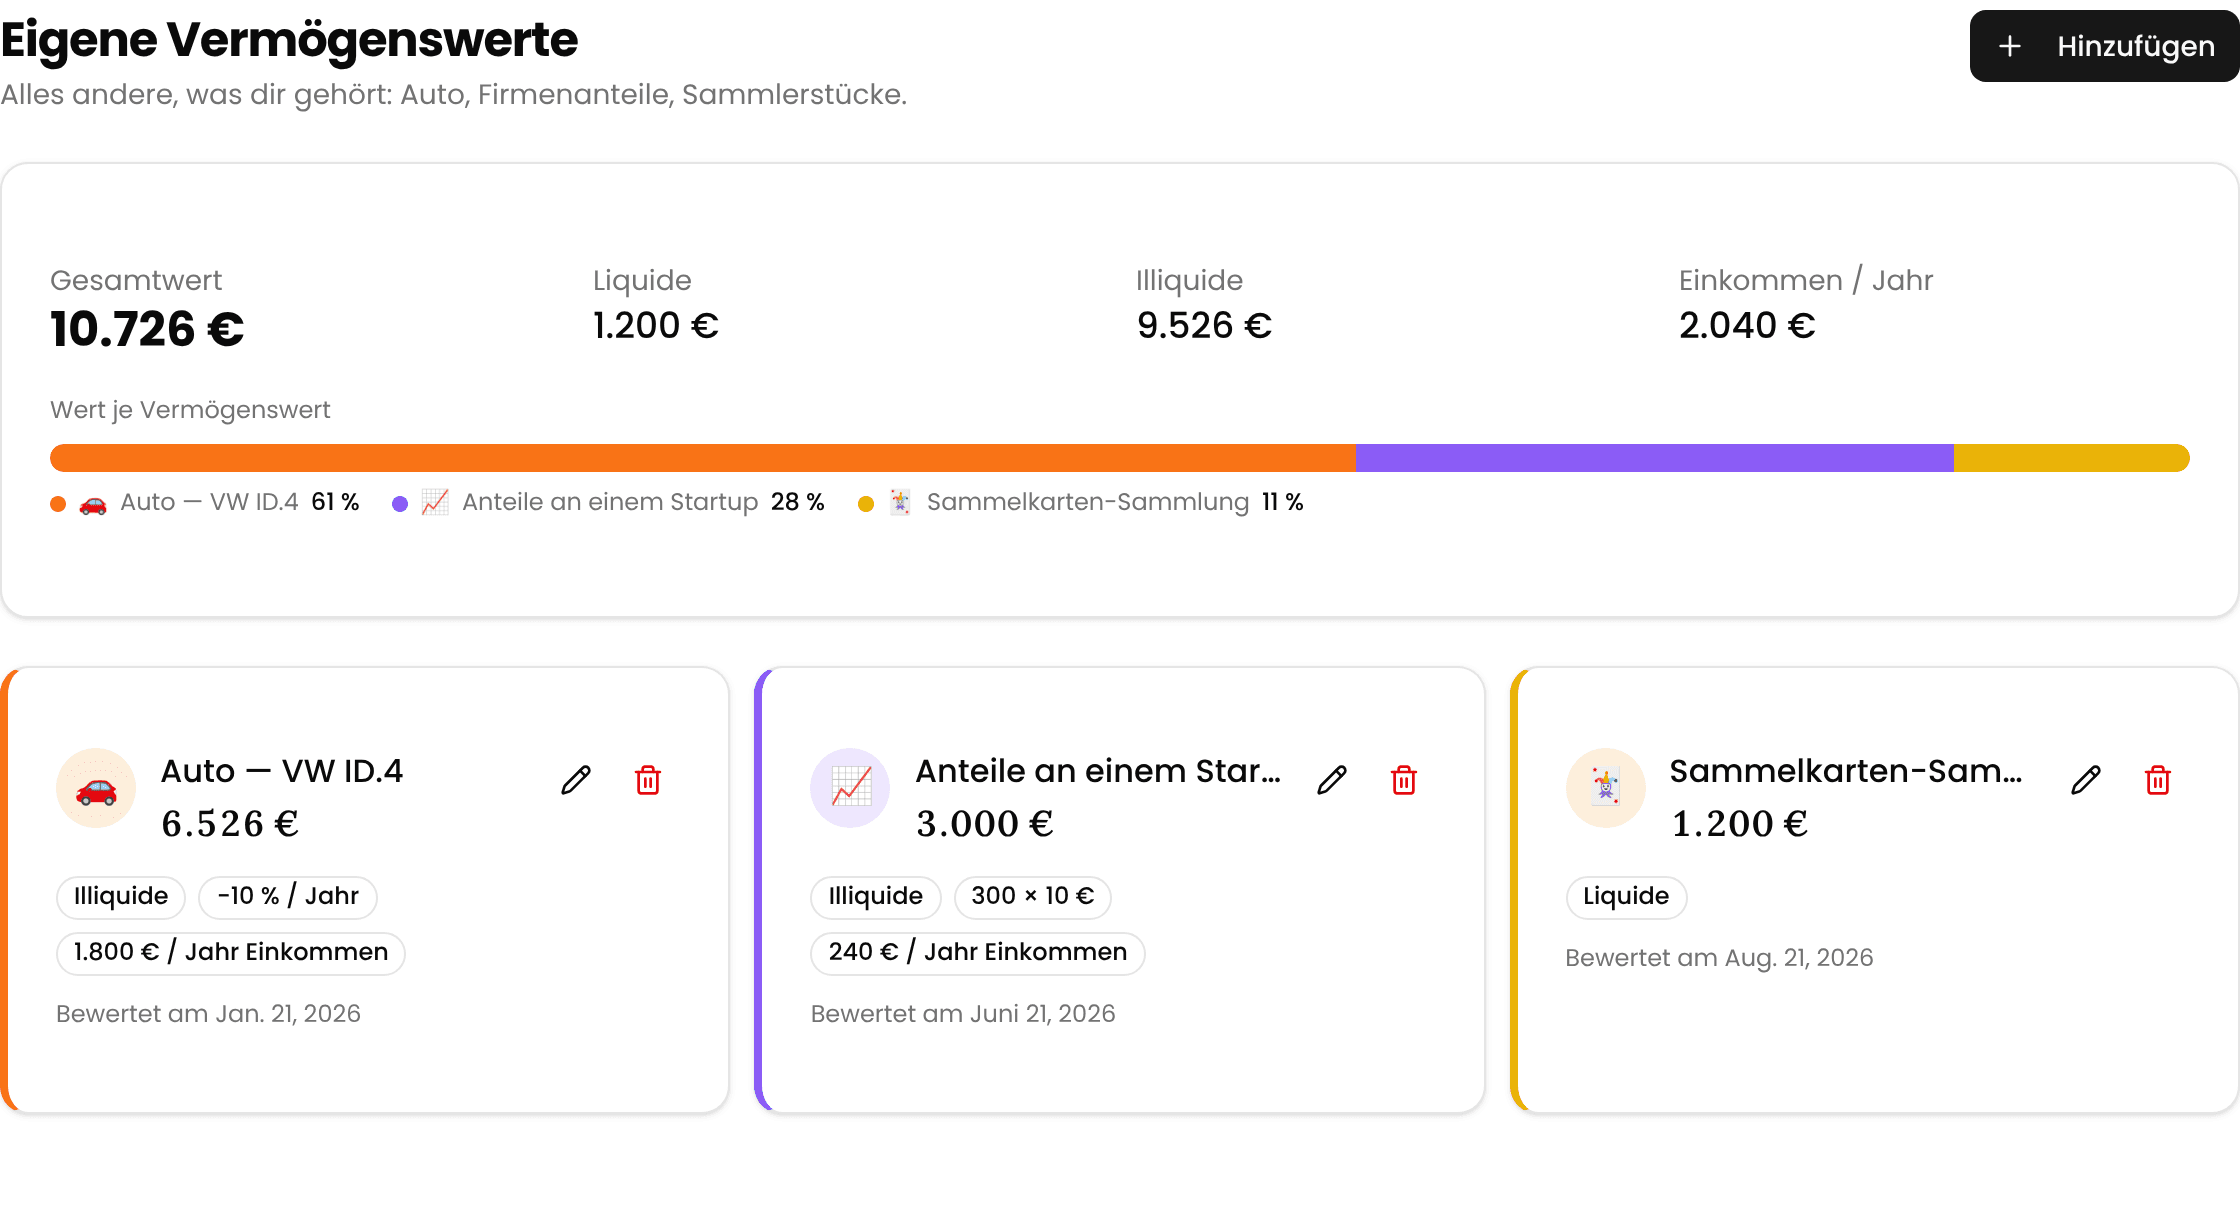
Das Nettovermögen hat eine elfte Kategorie bekommen, was vor allem ein Eingeständnis ist, dass zehn nie reichen konnten. Eigene Vermögenswerte: ein Auto, ein Anteil an der Firma eines Freundes, eine Sammlung, ein Boot. Name, Symbol, eigene Farbe in der Aufschlüsselung, ein Betrag oder Stückzahl mal Preis, und eine freiwillige jährliche Veränderung, die auch negativ sein darf. Meine ist es. Mein Auto verliert jährlich rund ein Zehntel seines Werts, und ich schaue lieber darauf als auf eine schmeichelhafte gerade Linie.
Wenn das Ding dir etwas einbringt, gibt es ein Feld für das jährliche Einkommen, und es taucht in deiner Rentenauszahlung neben den Mieteinnahmen auf. Was es nicht tut: ein Auto deine Rente finanzieren lassen. Alles, was du als illiquide markierst, zählt im Nettovermögen mit und bleibt aus der Projektion draußen, bis du es anders willst. Ein ID.4 verzinst sich nicht wie ein Aktienindex.
Die Woche, die ich auf Telefonen verbracht habe
Auf diesen Teil bin ich am wenigsten stolz und darüber am meisten erleichtert. Deine Konten im Nettovermögen umzusortieren ging nur, indem man an einem 24 Pixel großen Griff zog. Auf dem Handy ist das keine umständliche Funktion, da gibt es schlicht keine. Jede Karte trägt jetzt unterhalb der Tabletbreite ein Nach oben und ein Nach unten. Die Transaktionen waren eine neunspaltige Tabelle zum Aufziehen und Schieben; jede Zeile ist jetzt eine Karte. Hinweise landeten genau auf der unteren Navigation und verdeckten sie, bis sie von selbst verschwanden. Zwei der meistgetippten Zahlenfelder haben auf dem iPhone jedes Mal die ganze Seite herangezoomt. Das Formular für neue Buchungen und der Kontoauszug-Import fahren als Blatt von unten ein, dort, wo dein Daumen ohnehin ist.
Noch zwei Sachen kurz. Norwegen ist richtig dazugekommen: 348 Fonds von DNB, KLP, Storebrand, SKAGEN, Delphi und acht weiteren Häusern. Und die Fondssuche in der Demo lief gegen eine handgetippte Liste von 23 Fonds, während die echte App rund 1.600 durchsucht. Wer seinen eigenen Anbieter eintippte, fand nichts. Die Demo liest jetzt das echte Verzeichnis.
Woran ich als Nächstes sitze
Die Depotseiten bekommen einen ordentlichen Umbau. Sie sind ein Jahr lang gewachsen, und man sieht es. Die Dividendensteuer bleibe ich schuldig, und ja, mir ist klar, dass ich diesen Satz letzte Woche auch geschrieben habe. Bankverbindungen und die Android-App stehen weiter auf der Tafel.
Die Lehre der Woche ist der Griff. Ich habe das Umsortieren der Konten auf einem Laptop gebaut, auf einem Laptop getestet und etwas ausgeliefert, das für jeden mit einem Handy in der Hand schlicht nicht existierte. Faulheit war das nicht. Ich habe die Frage kein einziges Mal gestellt, und das ist schlimmer, denn Faulheit weiß wenigstens von sich selbst.
Bleib auf dem Laufenden
Werde benachrichtigt, wenn wir neue Artikel veröffentlichen.
Bereit, das umzusetzen?
Beginne noch heute, deine Finanzen zu verfolgen, und setze diese Tipps in die Praxis um.
- Kontoauszüge in Sekunden importieren
- KI-gestützte Kategorisierung
- Ansprechende Visualisierungen
- Finanzielle Ziele setzen und verfolgen
Ähnliche Beiträge
Dein Fonds sagt dir nicht, was du besitzt. Deine Vermögensübersicht jetzt schon.
Die Vermögensübersicht hat eine neue Kachel, die durch deine Fonds und Renten hindurchsieht und dir zeigt, an welchen Regionen, Branchen und Währungen dein Geld wirklich hängt. Krypto hat einen Reiter für Gewinn und Steuern samt Import der Börsen-Exporte bekommen, und die kostenlosen Rechner fangen jetzt mit der Antwort an.
MFFT hat Pfund und Rand gelernt. Ein zu langer Fondsname hätte es fast verhindert.
Das britische Steuerjahr beginnt am 6. April und MFFT weiß das endlich, südafrikanische Rand lesen sich nicht mehr hundertmal zu hoch, und dein nicht investiertes Guthaben hat jetzt genau ein Zuhause statt zwei.
Ich habe geschrieben, du sollst keine Broker-Auszüge mehr hochladen. Ab dieser Woche musst du nicht.
Dein Broker füllt das Portfolio jetzt selbst aus, von Bauart her nur lesend, und das Guthaben, das dort liegt, zählt endlich mit. Dazu ein Abdeckungs-Abzeichen, das die ganze Zeit etwas anderes bedeutet hat.