MFFT hat Pfund und Rand gelernt. Ein zu langer Fondsname hätte es fast verhindert.
 Dennis Vymer
Ein Fonds in der Vorsorge-Datenbank hat einen Namen mit 94 Zeichen. Die Spalte, in der dieser Name wohnt, wurde kürzer gebaut. Also lief der nächtliche Job, der die Fondspreise holt, auf diese Zeile, verschluckte sich und hörte auf. Nicht bei diesem einen Fonds. Bei allen.
Wenn du in MFFT einen Vorsorgetopf oder Bankfonds führst, waren die Zahlen, auf die du geschaut hast, älter als sie aussahen. Das ist die übelste Sorte Fehler, weil eine veraltete Zahl auf dem Bildschirm genauso aussieht wie eine frische. Es ist behoben, der Schlüssel ist jetzt kurz, und jede andere Spalte, die denselben Streich spielen könnte, hat eine Sicherung bekommen.
Pfund und Rand sind jetzt echtes Geld
Diese Woche sind zwei Länder richtig dazugekommen, nicht nur mit einem getauschten Währungszeichen.
Der britische Teil wiegt schwerer, als er klingt. Das britische Steuerjahr beginnt am 6. April, also landete jeder Verkauf, den MFFT für dich einsortiert hat, im falschen Jahr, sobald er in die ersten drei Kalendermonate fiel. Das Steuerjahr eines Landes und seine Anschaffungskosten-Regel sind jetzt Daten: Großbritannien bekommt den 6. April und die Durchschnittsbildung nach Section 104, Südafrika den 1. März, Deutschland seine eigene Rechnung, und niemand bekommt den Januar nur aus Gewohnheit. Bei britischen Vorsorge- und Investmentfonds werden 328 Fonds aus vier Quellen bepreist, über den eigenen NAV-Feed von Vanguard UK statt über eine US-Notierung mit Pfundzeichen. Und der Stresstest im Portfolio hat ein viertes Fenster bekommen: die Gilt-Krise von 2022.
Südafrika kam in derselben Woche, und mein Lieblingsdetail daran: die Börse in Johannesburg notiert in Cent. Liest man das naiv, ist man hundertmal reicher als man ist, was sich ungefähr vier Sekunden lang großartig anfühlt. Es gibt jetzt eine einzige Tabelle, die Pence in Pfund und Cent in Rand umrechnet, an einer Stelle, damit das nicht wieder auseinanderlaufen kann. Ticker mit der Endung .JO werden gefunden, sechs südafrikanische ETFs stehen im Schnellzugriff, und die Kapitalertragsteuer folgt den echten Regeln: 40 % des Gewinns kommen in die Bemessung, 50.000 Rand sind jährlich frei, das Jahr beginnt am 1. März. Der Steuervergleich deckt jetzt 29 Länder und 14 Währungen ab.
Dein Depot hört auf, dich Sachen abtippen zu lassen
Guthaben hatte zwei Zuhause, und ich wusste es. Das nicht investierte Geld beim Broker konntest du auf die Guthaben-Karte legen oder in ein manuelles Sparkonto tippen, und ziemlich viele Leute haben beides gemacht und ein Nettovermögen bekommen, das in eine Richtung falsch war, die man nicht sieht. Guthaben hat jetzt ein Zuhause: die Karte unter deinen Positionen, leerer Zustand inklusive.
Wenn ich schon mal drin war: eine Position lässt sich auf ein anderes Konto verschieben, statt sie zu löschen und neu anzulegen, das Löschen bietet dir ein Rückgängig an statt eines Schulterzuckens, und "Vom Broker importieren" sitzt auf der Positionskarte, also dort, wo die Positionen sind. Wer sein Depot auf Konten aufgeteilt hat, klappt es mit einem Knopf wieder zu einer Liste zusammen.
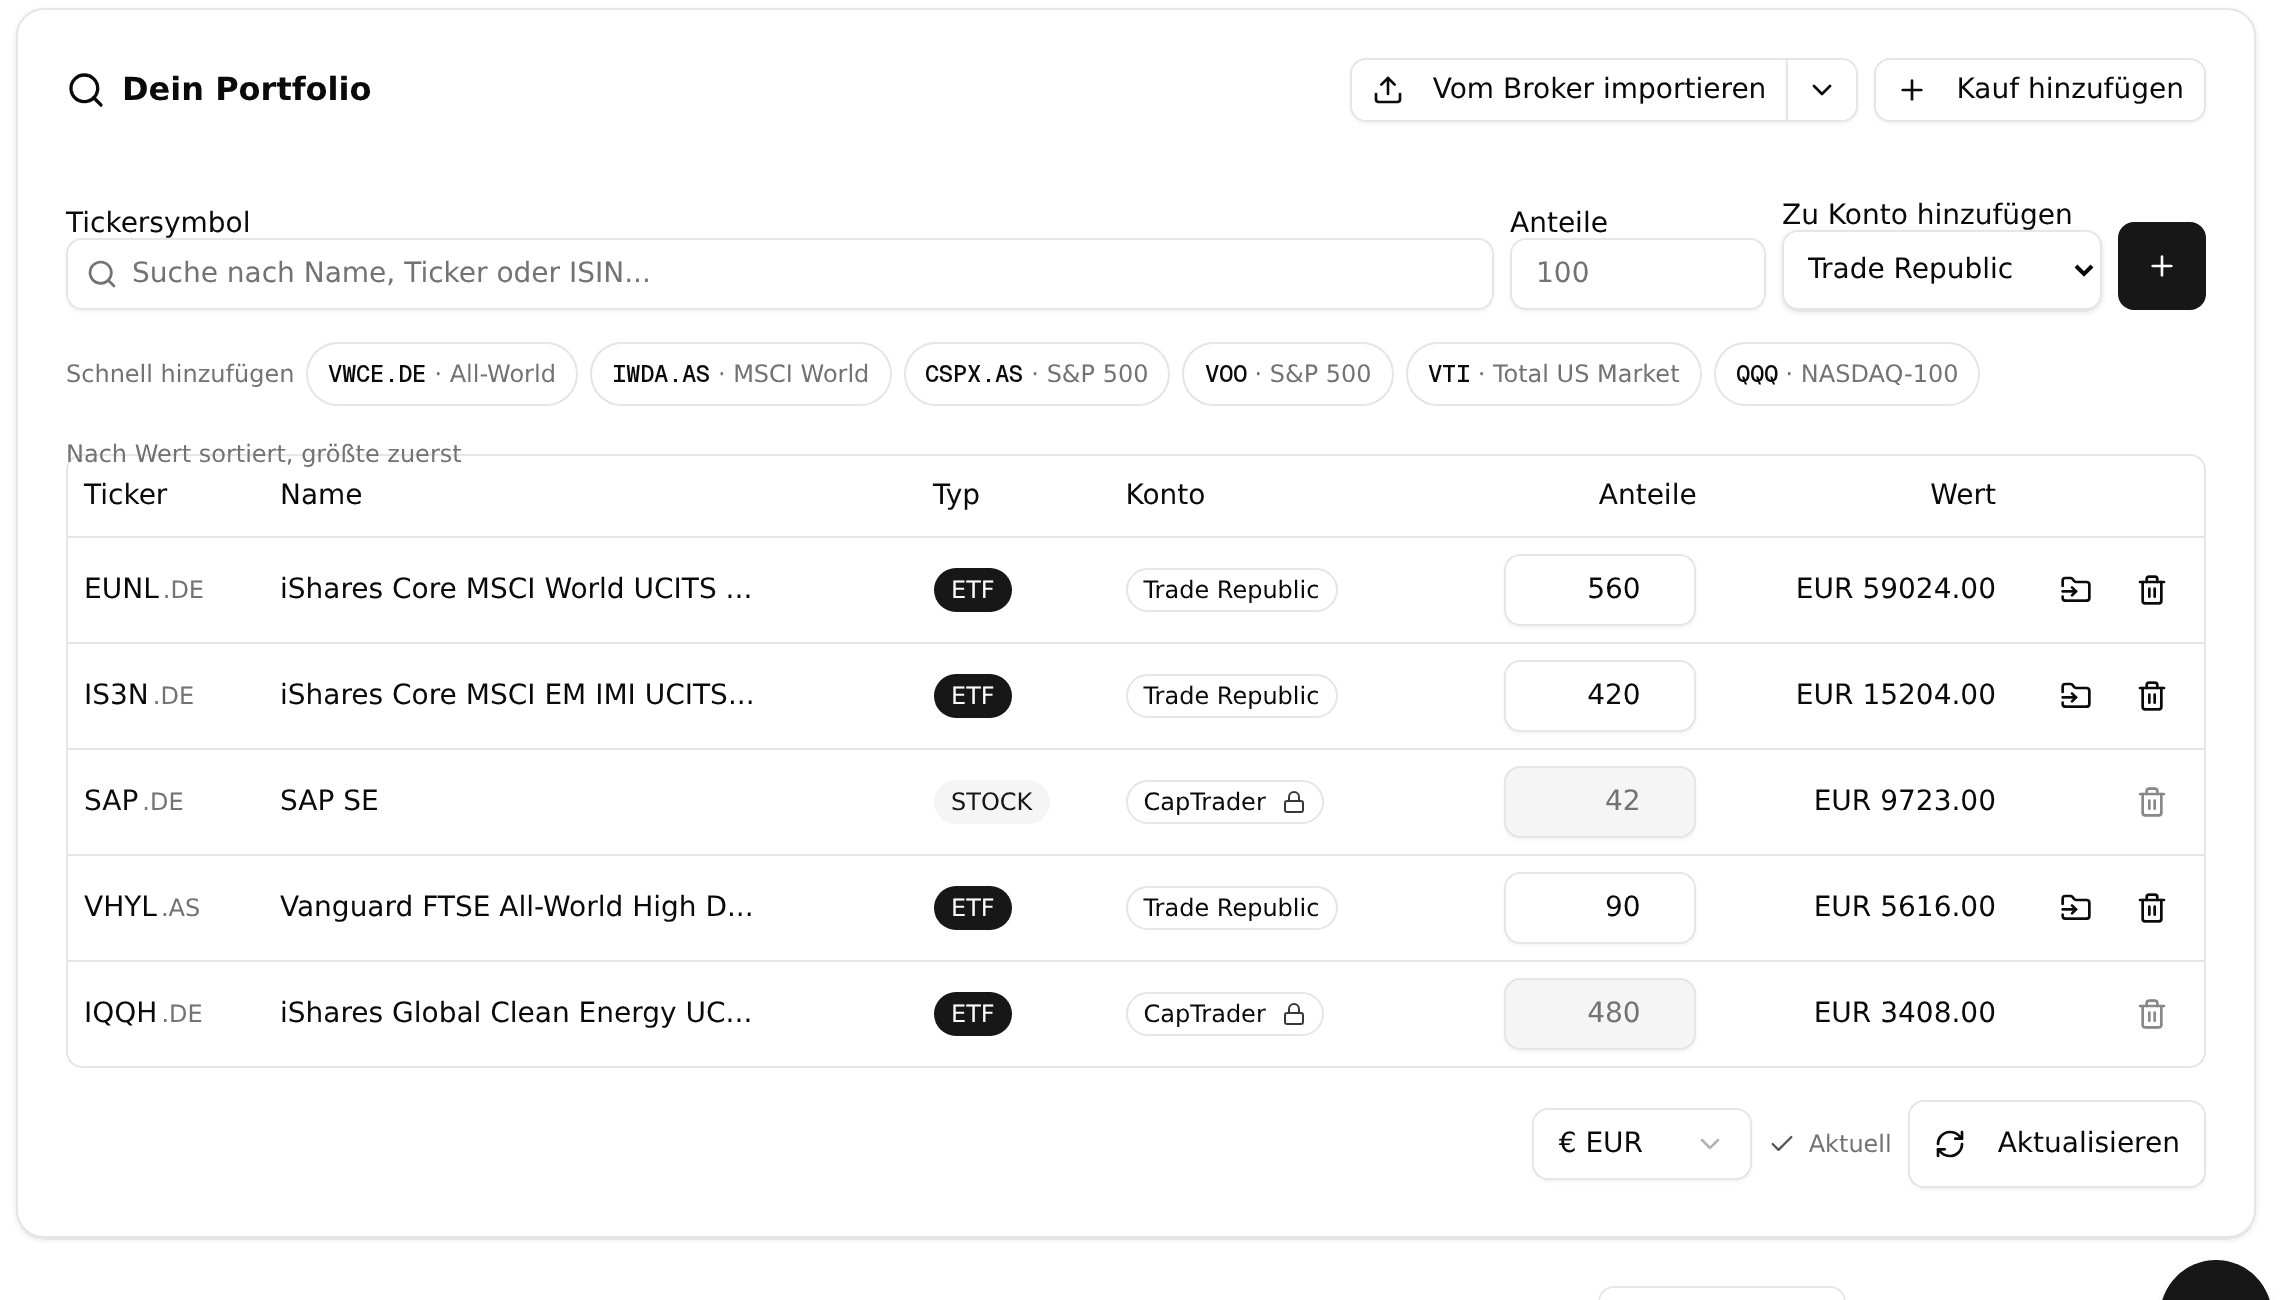
Ohne Anmeldung ausprobieren kannst du das in der Live-Demo.
Verkaufte Positionen lassen sich ebenfalls bearbeiten und löschen. Bis diese Woche war ein Verkauf in der Sekunde endgültig, in der du ihn eingetippt hast, eine vertippte Zahl hieß also, dass dein Gewinn für immer falsch blieb. Jeder Verkauf ist jetzt eine eigene Zeile im Fuß der Position, und eine Zeile kann man korrigieren.
Der Knopf, der sich versteckt hat
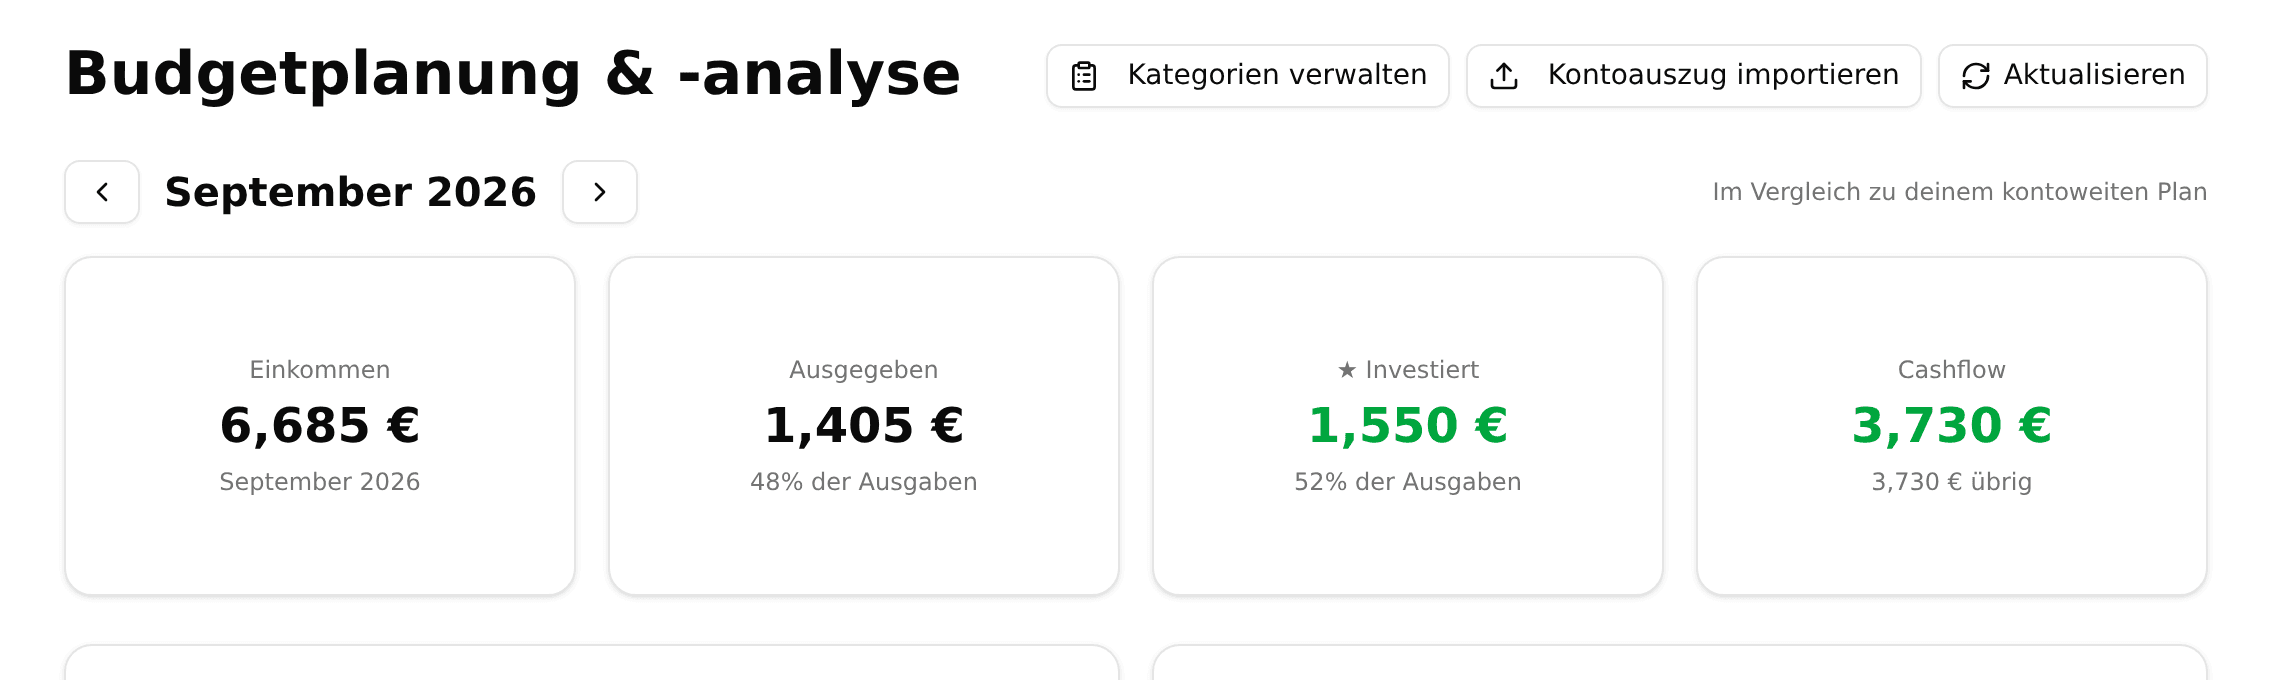
Jemand schrieb mir, er könne keine eigene Ausgabenkategorie anlegen. Konnte er doch. Sie steckte nur hinter einem Weg, den man nur findet, wenn man schon weiß, dass es ihn gibt, was eine elegante Art ist zu sagen, dass es ihn nicht gab. Auf der Budget-Seite steht jetzt ein Knopf "Kategorien verwalten", direkt neben dem Kontoauszug-Import, da, wo jemand danach suchen würde.
Zwei kleinere Sachen. Ein nackter Ticker wie AVEM oder TDIV lief früher durch eine handgetippte Liste bevorzugter Handelsplätze und wurde dadurch woanders hingeschickt, obwohl das Symbol seine eigene Notierung ist. Diese Liste ist weg. Und die Portfolio-Seiten sind spürbar schneller geworden, vor allem dadurch, dass sie nicht mehr viermal gleichzeitig dieselbe Frage stellen.
Woran ich als Nächstes sitze
Die Behandlung von Dividendensteuern, weil die häufigste Frage von Leuten mit Dividendendepot ist, was davon am Ende bei ihnen bleibt. Danach ein Rebalancing-Helfer: du sagst ihm die Aufteilung, die du willst, er sagt dir, was du nächsten Monat kaufen sollst, statt dass du um elf Uhr abends eine Tabelle umbaust. Bankverbindungen und die Android-App stehen weiter auf der Tafel, und ja, diesen Satz habe ich schon einmal geschrieben.
Die Lehre der Woche ist nicht der 94-Zeichen-Name, sondern das Guthaben. Ich habe es monatelang an zwei Orten wohnen lassen, weil ich mich nicht entscheiden konnte, welcher der richtige ist, und habe mir eingeredet, die Leute nähmen schon den, der ihnen passt. Sie haben nicht gewählt. Sie haben beide benutzt, und ihr Nettovermögen hat dasselbe Geld still zweimal gezählt. Eine Entscheidung, die ich nicht treffe, verschwindet nicht. Sie wandert nur zu jemandem, der weniger weiß als ich.
Und jetzt zu diesen Dividenden.
Bleib auf dem Laufenden
Werde benachrichtigt, wenn wir neue Artikel veröffentlichen.
Bereit, das umzusetzen?
Beginne noch heute, deine Finanzen zu verfolgen, und setze diese Tipps in die Praxis um.
- Kontoauszüge in Sekunden importieren
- KI-gestützte Kategorisierung
- Ansprechende Visualisierungen
- Finanzielle Ziele setzen und verfolgen
Ähnliche Beiträge
Ich habe geschrieben, du sollst keine Broker-Auszüge mehr hochladen. Ab dieser Woche musst du nicht.
Dein Broker füllt das Portfolio jetzt selbst aus, von Bauart her nur lesend, und das Guthaben, das dort liegt, zählt endlich mit. Dazu ein Abdeckungs-Abzeichen, das die ganze Zeit etwas anderes bedeutet hat.
Ich habe den Code gelöscht, der geraten hat, was in deinen Fonds steckt
Ich habe deine Fonds aufgeklappt, damit du siehst, was wirklich darin steckt, und dann die Hälfte davon gelöscht, weil sie geraten hat. Dazu Versicherungen als echter Teil deines Nettovermögens und eine Seite, die endlich sagt, wie breit du aufgestellt bist.
Meine Finanzfreiheit kostet jetzt Geld. Der schwerste Teil war ein einziger Absatz.
Diese Woche kann man Meine Finanzfreiheit tatsächlich bezahlen. Der Code dafür war an einem Nachmittag fertig, der Absatz mit dem Preis hat vier Tage gedauert. Dazu acht Einstellungs-Tabs, aus denen vier wurden, ein Löschknopf, der für Google-Konten nie funktioniert hat, und 132 neue Fonds.